
Oleh: Mang Wayut
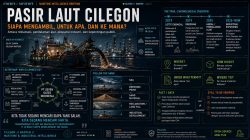
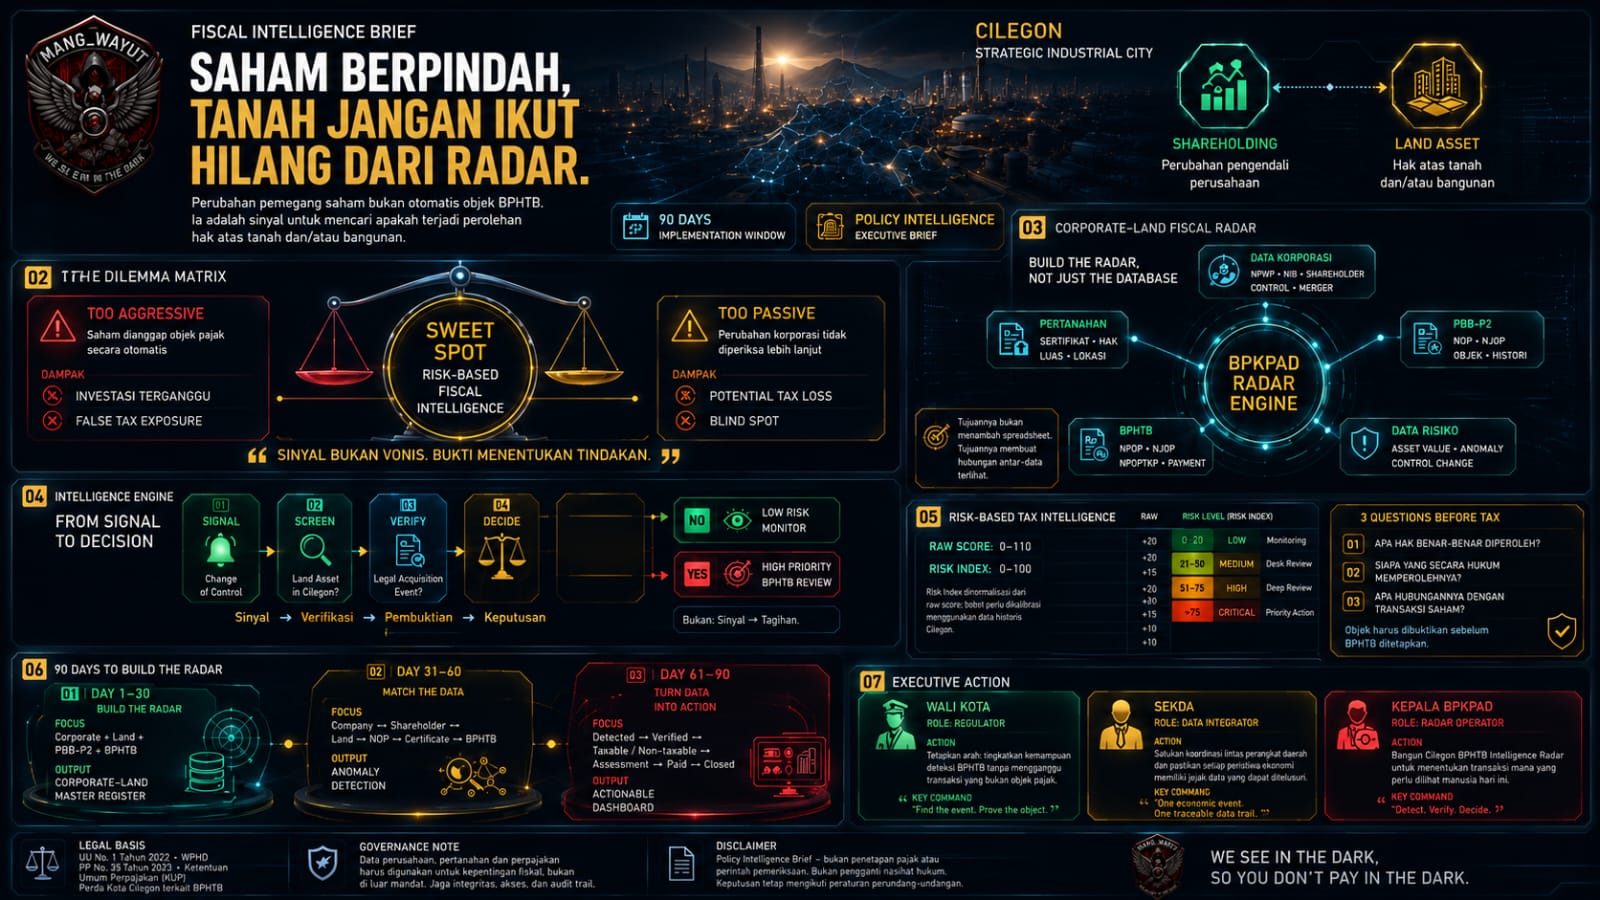
Catatan Metodologis: Kajian ini membedah potensi kebocoran fiskal sektor BPHTB yang bersumber dari skema transaksi saham korporasi berbasis aset di kawasan industri Cilegon.
1.Angka yang Membuat Semua Orang Berpikir Hal yang Sama
Ada uang Rp2,255 triliun yang pindah tangan di Cilegon, dan hampir semua orang langsung berpikir hal yang sama: pasti ada pajak besar yang bisa ditarik dari sini. Tapi justru di titik itulah kesalahan paling mahal biasanya terjadi.
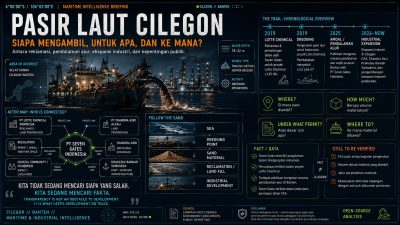
Pada 27 Februari 2023, PT Krakatau Sarana Infrastruktur menjual 70% saham PT Krakatau Daya Listrik (KDL) kepada Chandra Asri. Transaksi ini bagian dari paket yang lebih besar, termasuk 49% saham PT Krakatau Tirta Industri, dengan nilai total Rp3,24 triliun.
Angka Rp2,255 triliun sendiri tercatat di laporan keuangan Chandra Asri sebagai harga pembelian saham KDL. Perusahaan yang beroperasi di jantung industri Cilegon itu kini berganti pengendali, dan belakangan berganti nama menjadi PT Krakatau Chandra Energi.
Pertanyaan yang langsung muncul di kepala siapa pun yang membaca angka ini: berarti Pemkot Cilegon berhak menagih BPHTB sebesar 5% dari nilai itu, kan? Kalau dihitung kasar, itu sekitar Rp112,75 miliar.
2.Kenapa Jawabannya Belum Tentu Iya?
Jawabannya: belum tentu. Dan justru di sinilah persoalannya menjadi menarik.
BPHTB bukan pajak atas jual beli saham. BPHTB adalah pajak atas perolehan hak atas tanah dan bangunan. Dua hal ini terdengar mirip tapi secara hukum jauh berbeda.
Kalau yang berpindah tangan hanya saham perusahaan, sementara tanah dan bangunan tetap tercatat atas nama KDL yang sama, hanya pemegang sahamnya yang berganti, maka tidak otomatis ada objek BPHTB. Uang besar berpindah, tapi hak atas tanah tidak ke mana-mana.
3.Pertanyaan yang Seharusnya Diajukan Lebih Dulu
Jadi sebelum Pemkot buru-buru menghitung potensi pendapatan, ada pertanyaan yang jauh lebih penting harus dijawab dulu: apakah dalam rangkaian transaksi ini benar-benar ada tanah atau bangunan yang haknya berpindah ke pihak lain?
Kalau tidak, maka mengejar BPHTB dari nilai saham ini sama saja memaksakan pajak yang tidak punya dasar hukum. Akan tetapi kalau ya, barulah pertanyaan lanjutannya masuk akal: siapa yang memperoleh hak itu, kapan, dan berapa Nilai Perolehan Objek Pajak (NPOP) yang berlaku.
4.Data yang Belum Ada, Kesimpulan yang Belum Boleh Dibuat
Sampai tulusan ini dibuat, dokumen pertanahan lengkap milik KDL; sertifikat, riwayat kepemilikan, status hak, belum tersedia untuk diperiksa. Tanpa data itu, siapa pun yang menyimpulkan “BPHTB pasti terutang” sebenarnya sedang menebak, bukan menghitung.
Tapi bukan berarti kasus ini boleh diabaikan begitu saja. Justru sebaliknya. Perubahan pengendali perusahaan sebesar ini adalah sinyal yang wajib direspons. Bukan dengan menagih pajak dulu, tapi dengan menelusuri datanya dulu.
BPKPAD perlu memetakan seluruh aset PBB-P2 milik KDL sebelum dan sesudah transaksi. DPMPTSP perlu melacak jejak perubahan korporasinya. Kantor Pertanahan perlu diajak rekonsiliasi soal status hak-hak tanahnya. Baru dari situ, gambar sebenarnya akan terlihat.
5.Tiga Kemungkinan yang Harus Diuji Satu per Satu
Ada tiga kemungkinan yang harus diuji satu per satu. Pertama, hanya saham yang berpindah, tanah tetap milik KDL, tidak ada BPHTB. Kedua, ternyata ada tanah atau bangunan yang ikut berpindah hak secara hukum. Di sinilah BPHTB baru relevan dihitung, dan nilainya pun harus dihitung dari NPOP, bukan dari harga saham.
Ketiga, transaksi ini bagian dari restrukturisasi yang lebih rumit: merger, pemekaran, atau pemindahan aset ke badan lain? Hal ini yang perlu ditelusuri lebih dalam lagi karena sering menyembunyikan pemindahan hak yang tidak tertulis jelas sebagai “jual beli saham”.
6.Jalan Pintas yang Bisa Berujung Petaka
Yang jelas harus dihindari adalah jalan pintas: mengalikan nilai saham dengan tarif 5% lalu menyebutnya sebagai tunggakan pajak. Cara ini kelihatan sederhana, tapi kalau dipaksakan tanpa bukti perolehan hak, hasilnya bisa dibatalkan di pengadilan pajak. Dan yang rugi bukan cuma reputasi, tapi juga kredibilitas seluruh sistem pemungutan daerah.
7.Dari Satu Kasus Menuju Sistem: Apa yang Sebenarnya Harus Dibangun Cilegon
Karena itu, langkah paling realistis untuk Cilegon bukan langsung menetapkan pajak, melainkan membangun kebiasaan baru: setiap kali ada transaksi korporasi besar yang menyentuh perusahaan beroperasi di kota ini, datanya otomatis dicocokkan dengan data pertanahan dan PBB-P2.
Kasus KDL bisa jadi uji coba pertama untuk sistem semacam ini. Bukan untuk mengejar satu perusahaan, tapi untuk memastikan Pemkot tidak lagi kehilangan jejak setiap kali ada uang besar berpindah tangan di wilayahnya.
8.Status Hari Ini: Belum Terbukti, Tapi Juga Tidak Boleh Diabaikan
Status kasus ini, untuk saat ini, paling jujur disebut begini: berpotensi menjadi peristiwa fiskal penting, tapi masih menunggu data untuk dibuktikan. Bukan iya, bukan juga tidak, dan itu justru posisi yang paling bisa dipertanggungjawabkan.